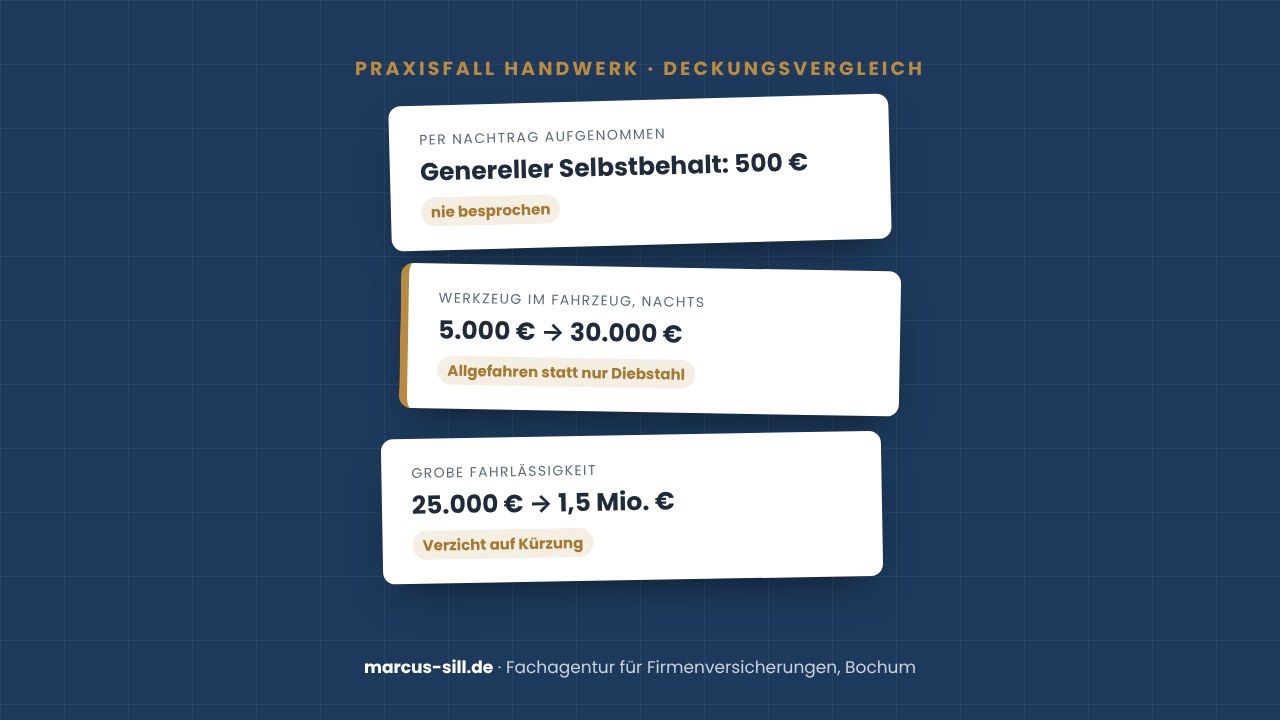
Handwerksbetriebe arbeiten auf fremden Baustellen, mit eigenem Werkzeug im Fahrzeug und oft mit Verträgen, die seit der Gründung nicht mehr angefasst wurden. Der Schutz muss deshalb zum heutigen Betrieb passen – nicht zu dem von vor Jahren.
Typische Risiken und passende Bausteine
- Betriebshaftpflicht: Schäden bei Kunden und Dritten, auch im Zusammenhang mit der Nachbesserung eigener Arbeiten. Zur Betriebshaftpflicht
- Inhaltsversicherung mit Transportbaustein: Werkstatt, Maschinen und Vorräte – sowie Werkzeug und Material im Fahrzeug und auf Baustellen. Zur Sachversicherung
- Grobe Fahrlässigkeit: In Werkstattbetrieben keine Theorie, etwa wenn sich lösemittelgetränkte Lappen über Nacht selbst entzünden
- Firmen- und Straf-Rechtsschutz: vom Vertragsstreit bis zum Bußgeldverfahren nach einem Arbeitsschutzverstoß. Zum Firmen-Rechtsschutz
- Fuhrpark: mehrere Fahrzeuge in einer Flottenversicherung statt in Einzelverträgen; Werkverkehrsversicherung für Güter in eigenen Fahrzeugen
- Forderungsausfall: Absicherung offener Rechnungen gegen die Insolvenz von Auftraggebern
- Mitarbeiterbindung: betriebliche Krankenversicherung als Argument im Wettbewerb um Fachkräfte. Zur bKV
Aus unserer Praxis: Malerbetrieb mit elf Beschäftigten
Ein Maler- und Lackierer-Meisterbetrieb aus dem mittleren Ruhrgebiet ließ sein Innungs-Paket prüfen. Gefunden haben wir einen Selbstbehalt, der über einen Nachtrag in den Vertrag gekommen war, Werkzeug im Fahrzeug, das nachts nur mit 5.000 Euro versichert war, und eine niedrige Grenze bei grober Fahrlässigkeit. Zum Praxisfall.
So gehen wir vor
- Risiken analysieren: Branche, Abläufe, Haftungsketten, Mitarbeiterstruktur und mögliche Schadenszenarien
- Konzept entwickeln, verständlich erklärt und nach Relevanz priorisiert
- Entscheidung auf Basis transparenter Informationen – mit Chancen, Grenzen und möglichen Konsequenzen
- Laufend betreuen: Im Jahresgespräch prüfen wir, ob Summen und Bedingungen noch zum Betrieb passen
Häufige Fragen
Reicht ein Innungs-Paket für meinen Betrieb?
Für einen jungen Betrieb ist ein umsatzbasiertes Paket häufig die richtige Lösung, weil es unkompliziert ist. Mit dem Wachstum passen Summen und Klauseln oft nicht mehr zum Betrieb; dann lohnt ein Deckungsvergleich.
Wie ist Werkzeug im Fahrzeug versichert?
Das hängt vom Vertrag ab. Prüfen Sie, welche Summe nachts gilt und gegen welche Gefahren – in unserem Praxisfall waren es 5.000 Euro, und nur gegen Diebstahl und Raub.
Fachartikel zum Thema
- Wenn das Innungs-Paket nicht mehr zum Betrieb passt
- Forderungsausfall: Das unterschätzte Risiko für Handwerk und Mittelstand
- Wie real ist Ihr persönliches Strafbarkeitsrisiko als Unternehmer?
- Flottenversicherung 2027: Warum sich der Blick auf den Fuhrpark fast immer lohnt
- Betriebliche Krankenversicherung: Der wichtige Hebel gegen den Fachkräftemangel
- Welche Firmenversicherungen braucht Ihr Unternehmen wirklich?
Die Angaben dienen der allgemeinen Information. Maßgeblich sind die Versicherungsbedingungen und das individuelle Angebot. Keine Rechts- oder Steuerberatung.
Lassen Sie uns über Ihre Risiken sprechen
In einem ersten Gespräch prüfe ich, wo Handlungsbedarf besteht und wie ich Sie sinnvoll unterstützen kann – persönlich in Bochum, telefonisch oder per Videoberatung.