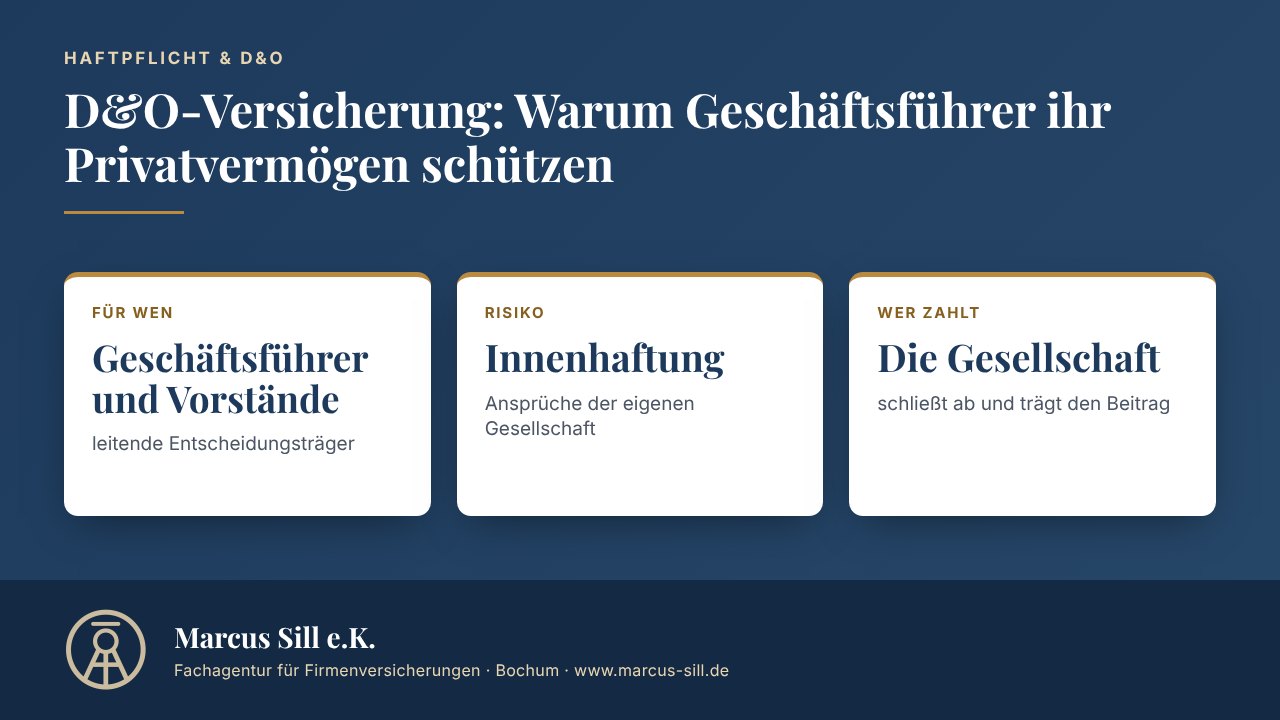
Für Fehler in der Unternehmensleitung haften Geschäftsführer und Vorstände persönlich – mit ihrem Privatvermögen, auch wenn die Entscheidung in bester Absicht getroffen wurde. Besonders unterschätzt wird die Innenhaftung: Gesellschafter oder ein Insolvenzverwalter machen Ansprüche gegen die eigene Geschäftsführung geltend. Wir beraten Führungskräfte in kleinen und mittleren Unternehmen, bei denen die persönliche Verantwortung oft besonders breit ist.
Drei Bausteine für Führungskräfte
- D&O-Versicherung: Haftpflicht- und Rechtsschutzschutz in einem. Sie wehrt unberechtigte Ansprüche ab und zahlt berechtigte. Abgeschlossen und bezahlt wird sie in der Regel von der Gesellschaft; geschützt ist das Privatvermögen der versicherten Personen.
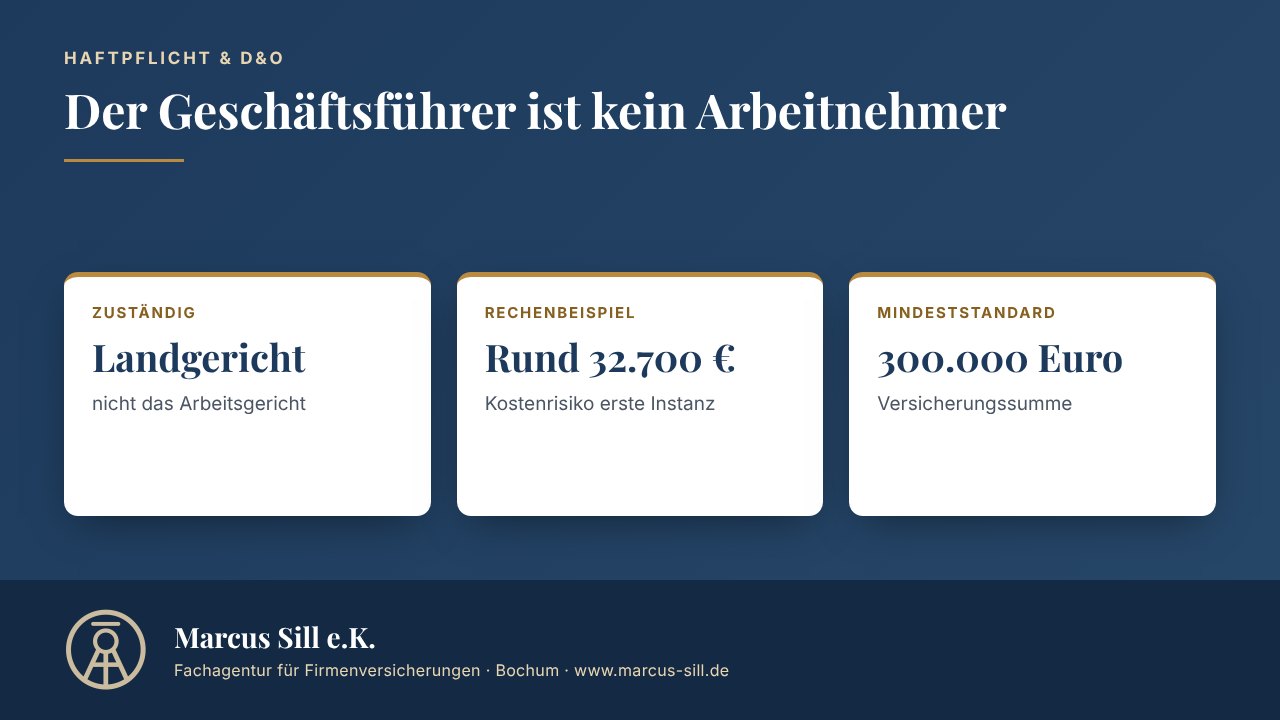
- Anstellungsvertrags-Rechtsschutz: Der GmbH-Geschäftsführer ist kein Arbeitnehmer. Streit um Abberufung, Kündigung oder Bezüge wird vor dem Landgericht geführt – ohne Streitwertbegrenzung wie am Arbeitsgericht. Ein Standard-Rechtsschutz deckt das oft nicht ab.
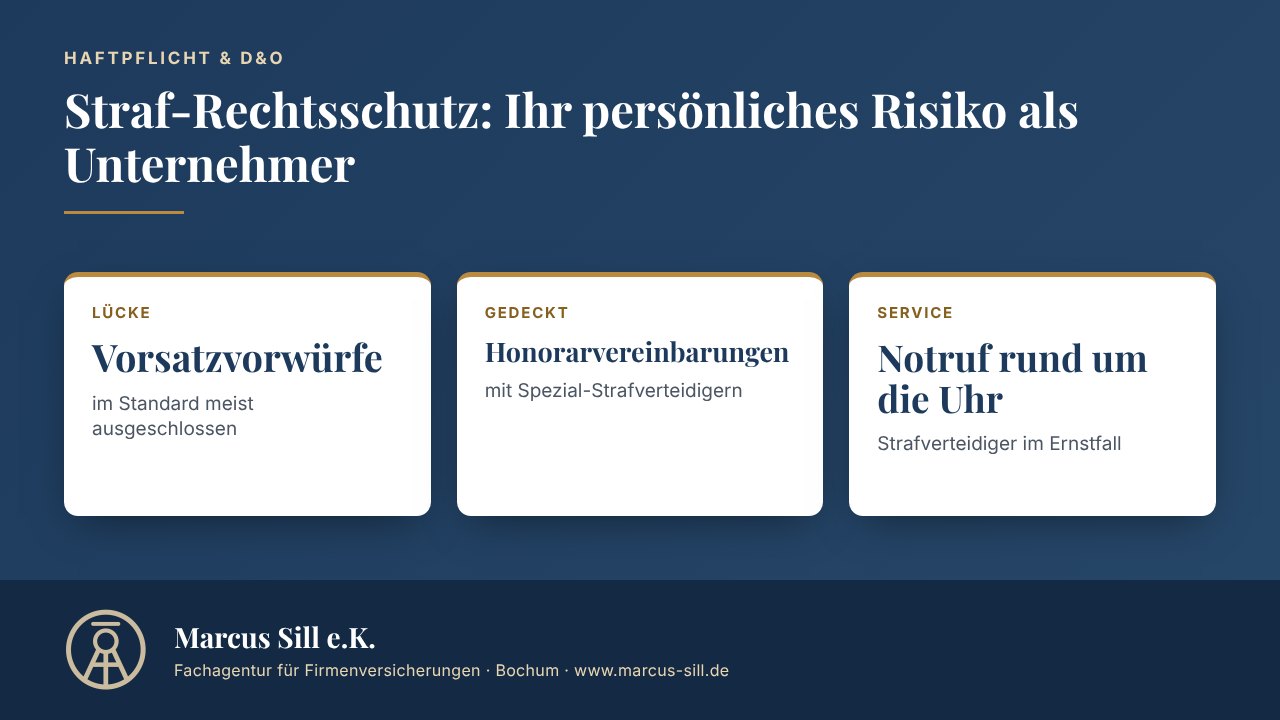
- Straf-Rechtsschutz: Für Ermittlungsverfahren gegen Unternehmen und Führungskräfte, einschließlich Vorsatzvorwürfen und Honorarvereinbarungen mit spezialisierten Strafverteidigern.
Typische Anspruchssituationen
- Fehlentscheidungen, etwa eine Investition ohne ausreichende Prüfung
- Verstöße gegen gesetzliche Pflichten und Auflagen
- Fehlerhafte Finanzberichterstattung
- Organisations- und Aufsichtsfehler, versäumte Fristen, mangelhafte Verträge
So gehen wir vor
- Haftungsrisiken analysieren: Welche Entscheidungen trifft die Geschäftsführung, welche Pflichten bestehen?
- Versicherungssumme festlegen – nach Größe, Umsatz und Schadenpotenzial, bei Bedarf mit Exzedentendeckung darüber
- Deckungsumfang prüfen: Innen- und Außenhaftung, In- und Ausland, Abwehrkosten, Nachmeldefristen
- Regelmäßig anpassen, zum Beispiel bei Wachstum, neuen Gesellschaftern oder Finanzierungsrunden
Hohe Versicherungssummen: Benötigt Ihr Unternehmen eine D&O-Summe, die ein einzelner Versicherer nicht allein trägt, oder eine besondere Deckungserweiterung, stellen wir als Tippgeber den Kontakt zu unserem Partner ADVANIA, einem Versicherungsmakler aus Hamburg und Teil der GGW Group, her. Wie das abläuft.
Fragebögen zum Download
Für ein Angebot brauchen wir Angaben zu Ihrem Unternehmen. Den passenden Fragebogen können Sie am Bildschirm ausfüllen und uns per E-Mail senden:
Häufige Fragen
Wer zahlt die D&O-Versicherung?
In der Regel schließt die Gesellschaft die D&O-Versicherung ab und trägt den Beitrag. Versichert sind die Organe und leitenden Personen.
Brauchen auch kleine GmbHs eine D&O?
Die persönliche Haftung hängt nicht von der Unternehmensgröße ab. Gerade in kleinen und mittleren Unternehmen tragen Geschäftsführer oft breite operative Verantwortung – und damit ein hohes persönliches Risiko.
Deckt die D&O auch Streit um meinen Anstellungsvertrag?
Nein, das ist ein eigenes Thema. Dafür gibt es den Anstellungsvertrags-Rechtsschutz für Geschäftsführer, siehe unseren Fachartikel.
Fachartikel zum Thema
- Risiken versichern oder selbst tragen? Was Geschäftsführer entscheiden und dokumentieren sollten
- D&O-Versicherung: Warum Geschäftsführer ihr Privatvermögen schützen müssen
- Der Geschäftsführer ist kein Arbeitnehmer – und das wird im Streitfall teuer
- Wie real ist Ihr persönliches Strafbarkeitsrisiko als Unternehmer?
- Wann die Grunddeckung nicht mehr reicht: die Exzedentenversicherung
- CEO-Fraud: Wenn die D&O-Versicherung die Haftung des Mitarbeiters nicht begrenzt, sondern ausweitet
- Generationswechsel im Familienunternehmen: Was jetzt in den Versicherungen geprüft werden sollte
Die Angaben dienen der allgemeinen Information. Maßgeblich sind die Versicherungsbedingungen und das individuelle Angebot. Keine Rechts- oder Steuerberatung.
Lassen Sie uns über Ihre Risiken sprechen
In einem ersten Gespräch prüfe ich, wo Handlungsbedarf besteht und wie ich Sie sinnvoll unterstützen kann – persönlich in Bochum, telefonisch oder per Videoberatung.