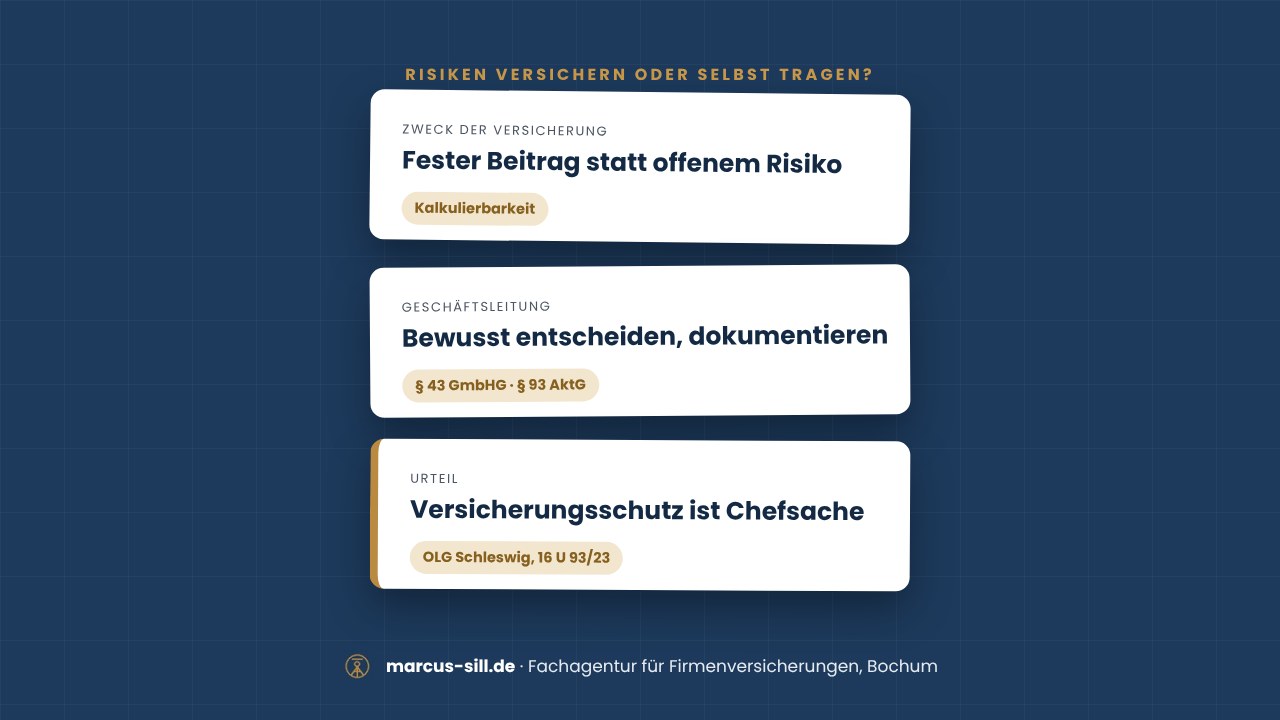
Kurz gesagt: Kein Gesetz schreibt einer GmbH vor, ihre Maschinen oder ihren Ertrag zu versichern. Die Geschäftsleitung muss aber die Risiken des Unternehmens kennen und bewusst entscheiden, welche sie versichert und welche das Unternehmen selbst trägt. Wer diese Entscheidung nicht trifft oder Verträge nicht an den Betrieb anpasst, kann der Gesellschaft persönlich haften. So hat es das Oberlandesgericht Schleswig 2024 für den Geschäftsführer eines Bäckereibetriebs entschieden.
Wozu eine Versicherung da ist: Kalkulierbarkeit
Eine Versicherung verhindert keinen Schaden. Sie tauscht ein ungewisses, im Zweifel existenzbedrohendes Ereignis gegen einen festen Beitrag, der in jeder Planung steht. Für ein Unternehmen ist das der eigentliche Zweck: Der Brand, der Haftpflichtanspruch oder der Cyberangriff trifft nicht in voller Höhe Liquidität und Eigenkapital, sondern wird zu einer planbaren Kostenposition.
Daraus folgt auch, was nicht versichert werden muss. Häufige, kleine Schäden kann ein Betrieb über Selbstbehalte selbst tragen. Versichert gehört, was den Fortbestand gefährden oder die Liquidität überfordern kann.
Vier Wege, mit einem Risiko umzugehen
- Vermeiden: auf eine Tätigkeit, einen Markt oder eine Vertragsklausel verzichten
- Vermindern: Brandschutz, Elektroprüfung, Datensicherung, Schulung der Mitarbeiter
- Übertragen: auf einen Versicherer oder vertraglich auf einen Geschäftspartner
- Selbst tragen: bewusst, mit Rücklagen und im Wissen um die mögliche Höhe
Keiner dieser Wege ist falsch. Falsch ist nur der fünfte: ein Risiko zu tragen, ohne es zu kennen.
Was die Risikoprüfung des Versicherers dem Unternehmen bringt
Bevor ein Versicherer ein Risiko übernimmt, will er es verstehen. Er fragt nach Abläufen, Umsätzen, Schutzmaßnahmen und Vorschäden, er besichtigt Betriebe und vereinbart Auflagen. Für das Unternehmen ist das mehr als eine Formalität: Es ist ein Blick von außen auf die eigenen Schwachstellen.
Wie konkret das werden kann, zeigt der Befundschein einer Elektrorevision mit 127 Positionen. Auch die Sicherheitsvorschriften der Feuerversicherer sind im Kern Prävention. Der Versicherer prüft das Risiko, wir begleiten Sie dabei – von den Fragebögen für das Angebot bis zum Jahresgespräch, in dem Summen und Bedingungen mit dem heutigen Betrieb abgeglichen werden.
Was das Gesetz von der Geschäftsleitung verlangt
- § 43 GmbHG: Geschäftsführer haben die Sorgfalt eines ordentlichen Geschäftsmannes anzuwenden. Wer seine Pflichten verletzt, haftet der Gesellschaft für den entstandenen Schaden; mehrere Geschäftsführer haften gemeinsam.
- § 93 AktG: Für Vorstände gilt die Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters. Eine Pflichtverletzung liegt nicht vor, wenn das Vorstandsmitglied bei einer unternehmerischen Entscheidung vernünftigerweise annehmen durfte, auf angemessener Informationsgrundlage zum Wohle der Gesellschaft zu handeln. Ist die Sorgfalt streitig, muss das Vorstandsmitglied sie beweisen.
- § 1 StaRUG: Geschäftsleiter haftungsbeschränkter Unternehmen wachen fortlaufend über Entwicklungen, die den Fortbestand gefährden können, und ergreifen Gegenmaßnahmen.
Meine Einordnung: Ob ein Risiko versichert oder selbst getragen wird, ist eine unternehmerische Entscheidung. Wer sie informiert trifft und festhält, bewegt sich im geschützten Ermessen. Wer gar nicht entschieden hat, kann sich darauf nicht berufen.
Das Urteil: Versicherungsschutz gehört zur Verantwortung der Geschäftsführung
Das Oberlandesgericht Schleswig hat am 26.02.2024 (Az. 16 U 93/23) über einen Fall entschieden, der in vielen Betrieben so vorkommen könnte. Der Fall stammt nicht aus meiner Beratung.
- In einer Bäckerei-Betriebsgesellschaft brannte es. Danach zeigte sich, dass die Versicherungssummen für Inhalt, Betriebsunterbrechung und Gebäude nicht ausreichten.
- Die Backöfen waren nicht als Gebäudebestandteil mitversichert, und die Inhaltsversicherung war nicht an Neuanschaffungen angepasst worden. Der Geschäftsführer war davon ausgegangen, die Öfen seien versichert.
- Die Gesellschaft nahm ihn nach § 43 Abs. 2 GmbHG in Anspruch. Das Gericht sah die Sorge für einen ausreichenden Versicherungsschutz im Verantwortungsbereich der Geschäftsführung.
- Der Geschäftsführer hatte seinen Anspruch aus der D&O-Versicherung an die Gesellschaft abgetreten; der D&O-Versicherer musste leisten.
Auffällig ist, wie alltäglich die Ursache war: eine Annahme, die niemand geprüft hat, und Summen, die mit dem Betrieb nicht mitgewachsen sind. Genau das sind die Punkte, an denen auch sonst Unterversicherung entsteht. Mehr dazu: Inhalts-, Gebäude- und Ertragsausfallversicherung.
Start-ups: Warum das Thema vor der Finanzierungsrunde auf den Tisch gehört
Solange Gründer alleinige Gesellschafter sind, verantworten sie ihre Entscheidungen vor allem vor sich selbst. Mit der ersten Finanzierungsrunde ändert sich das: Investoren werden Gesellschafter, und über Ersatzansprüche gegen die Geschäftsführung entscheidet nach § 46 Nr. 8 GmbHG die Gesellschafterversammlung. Die Sorgfaltspflicht aus § 43 GmbHG gilt dabei vom ersten Tag an, unabhängig von der Größe des Unternehmens.
- Vor der Runde: Wer den Versicherungsbedarf im Businessplan verankert, zeigt Banken und Investoren, dass er seine Risiken kennt. Eine dokumentierte Übersicht der Risiken und Verträge beantwortet Fragen, die in einer Prüfung des Unternehmens ohnehin gestellt werden können.
- Mit der Runde: Sobald Fremdkapital aufgenommen wird oder weitere Gesellschafter eingebunden sind, gehört die D&O-Versicherung auf die Tagesordnung. Sie schützt das Privatvermögen der Geschäftsführung vor Ansprüchen aus der Organtätigkeit.
- Nach der Runde: Das Unternehmen wächst schneller als seine Verträge. Summen, Mitarbeiterzahl, neue Märkte und neue Produkte sollten nach jeder Runde mit dem Versicherungsschutz abgeglichen werden.
Für junge Unternehmen ist Kalkulierbarkeit besonders wertvoll: Die Mittel aus einer Finanzierungsrunde sind für Wachstum bestimmt, nicht für einen unversicherten Schaden. Mehr dazu: Versicherungen für Existenzgründer und Start-ups.
Fünf Fragen, die die Geschäftsleitung beantworten können sollte
- Welche Ereignisse können den Fortbestand des Unternehmens gefährden – Brand, Haftung, Cyberangriff, Ausfall eines Standorts?
- Welche davon sind versichert, mit welchen Summen, Selbstbehalten und Ausschlüssen?
- Wann wurden die Versicherungssummen zuletzt mit Anlagevermögen, Vorräten und Umsatz abgeglichen?
- Welche Risiken trägt das Unternehmen bewusst selbst, und wo ist das festgehalten?
- Werden vereinbarte Auflagen eingehalten, etwa Elektroprüfung und Brandschutz?
Wer diese Fragen einmal im Jahr beantwortet und das Ergebnis festhält, hat die Entscheidung getroffen, die das Gesetz erwartet.
Und die eigene Absicherung der Geschäftsleitung
Die D&O-Versicherung schützt Geschäftsführer und Vorstände, wenn sie wegen einer Pflichtverletzung persönlich in Anspruch genommen werden. Bei Vorständen einer Aktiengesellschaft schreibt § 93 Abs. 2 Satz 3 AktG dabei einen Selbstbehalt vor. Sie ersetzt aber nicht die Sorgfalt, sondern fängt deren Versagen auf. Mehr dazu: D&O und Managerhaftung und D&O-Versicherung für Geschäftsführer.
Häufige Fragen
Sind Geschäftsführer gesetzlich verpflichtet, Betriebsrisiken zu versichern?
Eine allgemeine gesetzliche Pflicht, etwa eine Inhalts- oder Ertragsausfallversicherung abzuschließen, gibt es nicht; Pflichtversicherungen bestehen nur für einzelne Branchen und Berufe. Aus § 43 GmbHG folgt aber die Pflicht, die Risiken des Unternehmens sorgfältig zu prüfen. Das OLG Schleswig hat 2024 entschieden, dass ein ausreichender Versicherungsschutz in den Verantwortungsbereich der Geschäftsführung fällt.
Darf ein Unternehmen ein Risiko bewusst selbst tragen?
Ja. Ob ein Risiko versichert oder selbst getragen wird, ist eine unternehmerische Entscheidung. Nach dem Maßstab des § 93 Abs. 1 Satz 2 AktG liegt keine Pflichtverletzung vor, wenn die Entscheidung auf angemessener Informationsgrundlage zum Wohle der Gesellschaft getroffen wurde. Deshalb sollten Grundlagen und Ergebnis dokumentiert werden.
Zahlt die D&O-Versicherung, wenn der Geschäftsführer wegen unzureichenden Versicherungsschutzes haftet?
Im Fall des OLG Schleswig musste der D&O-Versicherer leisten. Maßgeblich sind die Bedingungen des jeweiligen Vertrags; wissentliche Pflichtverletzungen sind üblicherweise ausgeschlossen.
Die Angaben dienen der allgemeinen Information und ersetzen keine Rechtsberatung. Rechtsstand: November 2026. Gesetzestexte: § 43 GmbHG, § 93 AktG, § 1 StaRUG, § 46 GmbHG. Urteil: Schleswig-Holsteinisches Oberlandesgericht, 26.02.2024, Az. 16 U 93/23; der Sachverhalt ist nach veröffentlichten Besprechungen des Urteils wiedergegeben.
Auf LinkedIn teile ich regelmäßig Praxisfälle aus der Firmenversicherung.
Zum Weiterlesen: CEO-Fraud: Wenn die D&O-Versicherung die Haftung des Mitarbeiters ausweitet · Generationswechsel im Familienunternehmen
Fragebogen für Ihr Angebot (PDF): D&O-Versicherung · Alle Fragebögen
Lassen Sie uns über Ihre Risiken sprechen
In einem ersten Gespräch prüfe ich, wo Handlungsbedarf besteht und wie ich Sie sinnvoll unterstützen kann – persönlich in Bochum, telefonisch oder per Videoberatung.